تقوم السياسة النقدية في سوريا في جانب كبير منها، على معادلة مكلفة؛ فتقييد السيولة بالليرة يحد من الطلب على الدولار، لكنه يضغط أيضاً على الاستهلاك، ويصعّب تمويل رأس المال التشغيلي ودفع الأجور، ويوزع الكلفة على نحو غير متكافئ، فالمنشآت التي تملك أرصدة بالعملة الأجنبية أو تحصل على تمويل خارجي تستطيع مواصلة نشاطها، فيما تواجه منشآت أخرى صعوبة في استخدام أموالها، وهكذا، تضعف حماية الليرة بهذه القيود النشاط الاقتصادي الذي تحتاج إليه للحفاظ على قيمتها.
ويحد ضعف الوساطة المالية من فاعلية أدوات السياسة النقدية التقليدية؛ فصندوق النقد الدولي يصف النظام المصرفي السوري بأنه يعاني اختلالات حادة، ويشير إلى محدودية أدوات السياسة النقدية، وفي ظل هذا الضعف، تصبح للقيود على السحب قدرة أكبر على كبح الإنفاق، وهي تُحدث بعض الآثار الانكماشية لرفع أسعار الفائدة؛ إذ تعطل استخدام أموال يملكها المودعون أصلاً، من دون عائد يعوّضهم، وتدفع صعوبة السحب الناس إلى الاحتفاظ بأموالهم نقداً خارج المصارف، فتتراجع الثقة بها.
لهذا النهج جذور في السنوات الأخيرة من حكم الأسد؛ فبحلول أواخر 2019، كان المصرف المركزي يفرض قيوداً على السحوبات بالليرة للحد من الدولرة، ثم ربط تعميم صادر عام 2022 هذه القيود صراحة بإدارة سعر الصرف والحد من المضاربة، وواصلت السلطة الانتقالية استخدام الأداة بعد سقوط الأسد، فبقي احتواء الضغط على الليرة قائماً على كبح النشاط الذي يحتاج إليه التعافي.
وأعطى الاحتفاء بتحسن سعر الصرف بعد سقوط النظام صورة منقوصة عن حال الاقتصاد، فقد وثّق البنك الدولي شح الأوراق النقدية واضطراب تداولها بعد الانتقال، ويساعد تقلّص الليرات المتاحة لشراء الدولار على تفسير جانب من تحسن سعر الصرف، من دون أن يعني ذلك بالضرورة تحسناً في الإنتاج أو زيادة في تدفقات النقد الأجنبي، وتظل التزامات الاستيراد قائمة، فيتجدد الضغط على الليرة حين يتجاوز الطلب على الدولار ما هو متاح منه.
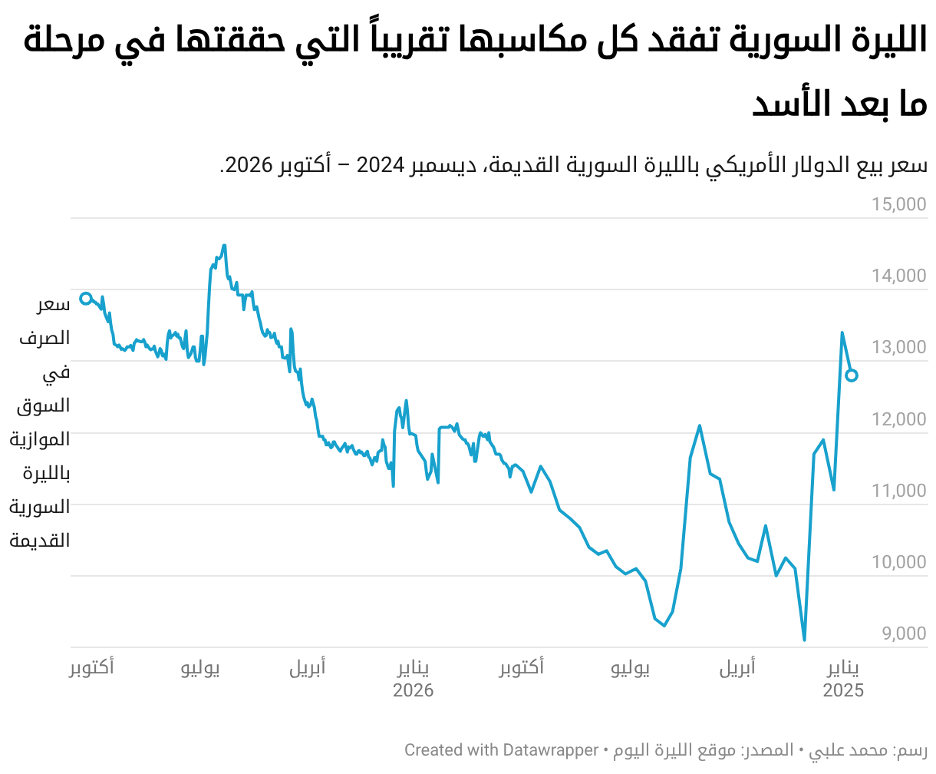
وعكست التعديلات اللاحقة في السعر الرسمي هذه الضغوط، فبحلول 29 يونيو/حزيران 2026، بلغ سعر الصرف لدى المصرف المركزي 12,150 ليرة قديمة للدولار، بهامش تسعير مسموح به قدره 2%، وظل السعر والهامش على حالهما منذ ذلك الحين. استوعبت السلطات جانباً من تراجع الليرة مع إبقاء التسعير الرسمي تحت رقابة مشددة، لكن المأزق يبقى في كيفية تخفيف قيود السيولة من دون تجديد الضغط على العملة، فحين قدّمت السلطة تحسن سعر الصرف دليلاً على نجاحها الاقتصادي، جعلت السماح بتراجعه مكلفاً سياسياً، وبات الدفاع عنه مرتبطاً بالدفاع عن صورة أدائها، على الرغم من الأعباء الاقتصادية المترتبة عليه.
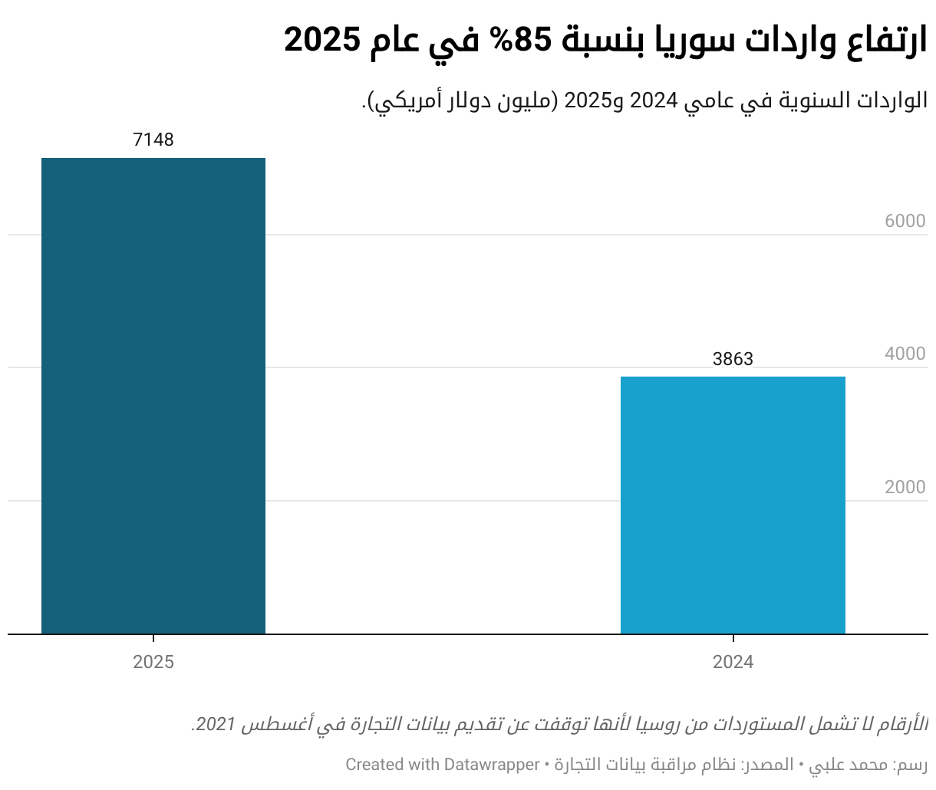
وفي غضون ذلك، بلغت قيمة المستوردات (1) نحو 7.15 مليارات دولار في 2025، بزيادة 85% عن 2024، وتزامن هذا التوسع مع استمرار تعثر الإنتاج المحلي، ما يبرز تفاوت القدرة على الوصول إلى الدولار والتمويل، فالمستورد الذي يملك الدولار أو يستطيع الشراء بالأجل من مورّديه يمكنه مواصلة نشاطه، فيما يواجه المنتج المحلي قيوداً على استخدام ودائعه، وارتفاعاً في كلفة الطاقة، وصعوبة في دفع الأجور وتمويل شراء المدخلات.
وتزيد العلاقة بين الأسعار وسعر الصرف هذا العبء، فقد رسّخ تكرار تراجع الليرة نمطاً من التسعير يتحوّط لانخفاضها المقبل، فيما يتيح ضعف المنافسة توسيع هوامش التحوّط إلى ما يتجاوز الحاجة إليها. حين تتحسن الليرة، لا يمرّر التجار كامل المكاسب إلى المستهلكين، فترتفع الأسعار سريعاً عند تراجع الليرة وتتراجع ببطء عند تحسنها، ويتحمل المستهلك كلفة الهبوط من دون نصيب متناسب من مكاسب الصعود.
وتوفّر تحويلات المغتربين والصادرات والتدفقات المرتبطة بالمساعدات الدولية نقداً أجنبياً، فيما تكبح قيود السيولة الطلب عليه. في ديسمبر/كانون الأول 2025، قدّر حاكم المصرف المركزي قيمة التحويلات منذ سقوط الأسد بأربعة مليارات دولار، وتؤدي أموال معيشة الأسر وظيفة عامة في دعم الليرة وتمويل المستوردات، فيما يضطر المغترب إلى زيادة ما يرسله مع ارتفاع الأسعار للحفاظ على قدرة أسرته الشرائية. إنها صيغة لتعميم منافع الاستقرار وتحميل المغتربين وأسرهم جزءاً من كلفته، حتى إن مخاطبة حاكم المصرف بـ"يا رفيق" تبدو أكثر انسجاماً في ظل الواقع الاقتصادي القائم، وخطاب السوق الحرة الذي تتبنّاه السلطات.
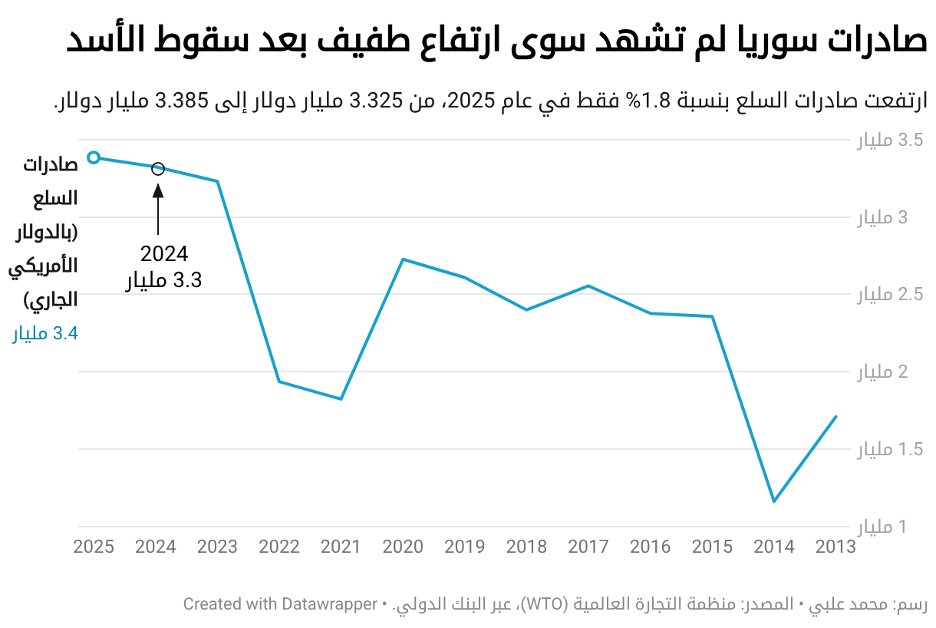
يبقى تحسن الصادرات طفيفاً قياساً باحتياجات الاستيراد، إذ لم ترتفع قيمة الصادرات السلعية سوى بنسبة 1.8% في 2025، وفي المقابل، شكّلت الرسوم الجمركية 39% من الإيرادات الحكومية في العام نفسه، ما يبرز اعتماد المالية العامة على المستوردات. تحصيل الرسوم بالدولار ينقل إلى الخزينة نقداً أجنبياً موجوداً أصلاً من دون توليد تدفق جديد من الخارج، وحين تُحمّل الرسوم على أسعار الضروريات، يصبح عبئها تنازلياً، فتدفع الأسر الأفقر نسبة أكبر من دخولها لتمويل الخزينة.
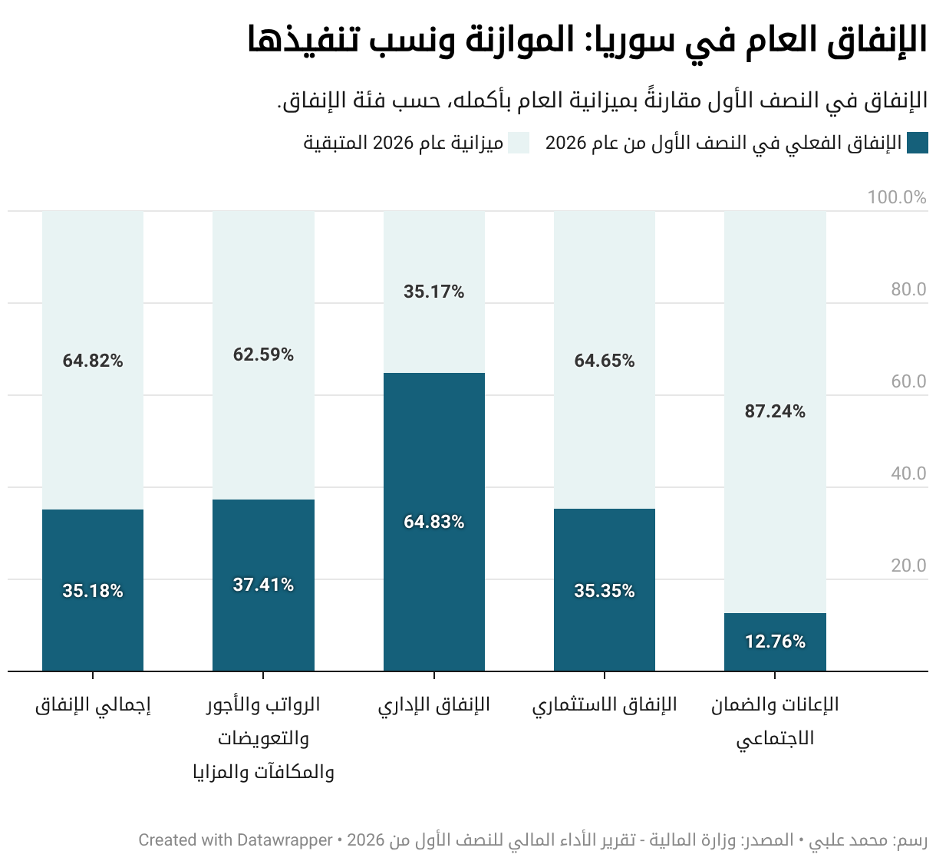
يتعمّق الاختلال مع توسّع الإنفاق العام، فقد رفعت موازنة 2026 الإنفاق المقرّر إلى 10.5 مليارات دولار، فيما تقيّد السياسة النقدية السيولة اللازمة للإنفاق والتبادل، ويضع هذا التباين ضغطاً إضافياً على قنوات التمويل، أضعفها تعثّر المصارف. في غياب الإفصاح عن مصادر التمويل، يصعب معرفة كيف ستوفّق الحكومة بين التوسع المالي وتقييد السيولة، ومن سيتحمل كلفة التوفيق بينهما.
أتاح الدفع الإلكتروني استمرار صرف المستحقات، لكن وسيلة الدفع لا توضح كيف مُوّل الإنفاق، ففي أبريل/نيسان 2025، وُجّه تعميم لوزارة المالية بإيداع الرواتب في حساب "شام كاش" لدى المصرف المركزي، ويتوقف الأثر النقدي لهذه المدفوعات على حجم الأرصدة القائمة، وما يقابلها من أموال، وشروط تحويلها إلى نقد، وهي معلومات تستدعي الإفصاح عنها. لا يسد الدفع الإلكتروني فجوة التمويل، ومع ضيق بدائل الاقتراض، يبقى الصندوق السيادي مصدراً محتملاً لتمويل الخزينة، ما يستوجب الكشف عن حجم أي إقراض من هذا النوع وشروطه ومصدر أمواله.
يتطلب الخروج من المأزق تنسيقاً شفافاً بين المالية والمصرف المركزي، وحماية استقلالية المصرف وإعادة تأهيل القطاع المصرفي، ويتطلب أيضاً تخفيف قيود السيولة تدريجياً، بالتوازي مع تأمين إمدادات مستقرة من الطاقة وتمويل رأس المال التشغيلي، ويجب أن يُقاس النجاح والتعافي بالإنتاج والقوة الشرائية وفرص العمل وكيفية توزيع أعباء السياسات، فحين يصبح استقرار سعر الصرف المقياس الأول للنجاح، يسهل تجاهل كلفة الدفاع عنه، حتى حين تضعف هذه الكلفة القاعدة الاقتصادية اللازمة لاستقرار الليرة نفسها.
(1) أرقام مستوردات سوريا من حسابات الكاتب استناداً إلى بيانات "Trade Data Monitor"، وهي لا تشمل روسيا التي توقفت عن نشر بيانات تجارتها الخارجية في آب 2021.